독립 창업 대출과 다른 점
본사 상태도
함께 봅니다.
| 심사 항목 | 독립 창업 대출 | 프랜차이즈창업대출 |
|---|---|---|
| 가맹계약서 검토 | 해당 없음 | 계약 조건·위약 조항까지 확인하는 경우 많음 |
| 본사 재무 상태 | 영향 없음 | 본사 부실·분쟁 이력이 감점 요인이 되기도 함 |
| 가맹비·보증금 | 해당 없음 | 대출 한도 산정에서 대부분 제외 |
| 시설·설비 비용 | 대표자가 자율 산정 | 본사 규정 견적서 기준으로 인정 |
계약 전 확인할 것
도장 찍기 전
이 순서로.
1. 가맹본부 정보공개서로 재무·분쟁 이력 확인
공정거래위원회 정보공개서를 통해 본사의 재무 상태와 가맹점 관련 분쟁 이력을 먼저 확인해야 대출 심사에서도 불이익을 줄일 수 있습니다.
2. 가맹계약서의 위약금·중도해지 조항 검토
일부 금융기관은 중도해지 시 위약금 규모나 조건을 대출 상환 리스크로 함께 평가하므로 계약서 조항을 미리 짚어봐야 합니다.
3. 시설자금 항목을 본사 견적서 기준으로 정리
본사 지정 업체의 인테리어·설비 견적서가 있어야 시설자금으로 인정받기 쉬우며, 견적서 없이는 대출 한도 산정 자체가 어려운 경우가 많습니다.
미리 챙겨둘 서류
본사 서류가
먼저입니다.
- 가맹계약서, 정보공개서 사본
- 본사 발행 시설·설비 견적서
- 가맹비·보증금 납입 내역(참고용)
- 사업자등록증, 매장 임대차계약서
자주 묻는 질문
프랜차이즈창업대출 FAQ
가맹계약서 내용이 대출 심사에 실제로 반영되나요?
반영되는 경우가 많습니다. 위약금 조항이나 중도해지 조건처럼 상환 리스크와 관련된 부분을 금융기관이 함께 확인하는 경우가 있어, 계약서를 미리 검토해두는 것이 좋습니다.
본사 재무 상태가 나쁘면 개별 가맹점 대출도 불리해지나요?
영향을 받을 수 있습니다. 본사의 부실이나 분쟁 이력이 많으면 개별 가맹점의 안정성도 낮게 평가되는 경우가 있어, 정보공개서로 본사 상태를 먼저 확인하는 것이 안전합니다.
가맹비나 보증금도 대출로 받을 수 있나요?
대부분 어렵습니다. 시설·설비 비용을 중심으로 대출 한도가 산정되며, 가맹비와 보증금은 대표자 자기자본으로 준비해야 하는 항목으로 분류되는 경우가 많습니다.
본사 지정 업체 견적서가 없으면 대출이 불가능한가요?
불가능하지는 않지만 한도 산정이 까다로워질 수 있습니다. 본사 규정 견적서가 있어야 시설자금 항목으로 명확히 인정받기 쉬우므로 미리 발급받아두는 것이 좋습니다.
여러 브랜드 중 아직 정하지 못했는데 상담이 가능한가요?
가능합니다. 브랜드를 확정하기 전이라도 예상 투자 규모와 업종을 기준으로 대출 심사에서 확인될 항목을 미리 안내받을 수 있습니다.
실제 방문 사례
본사 서류부터
확인합니다.
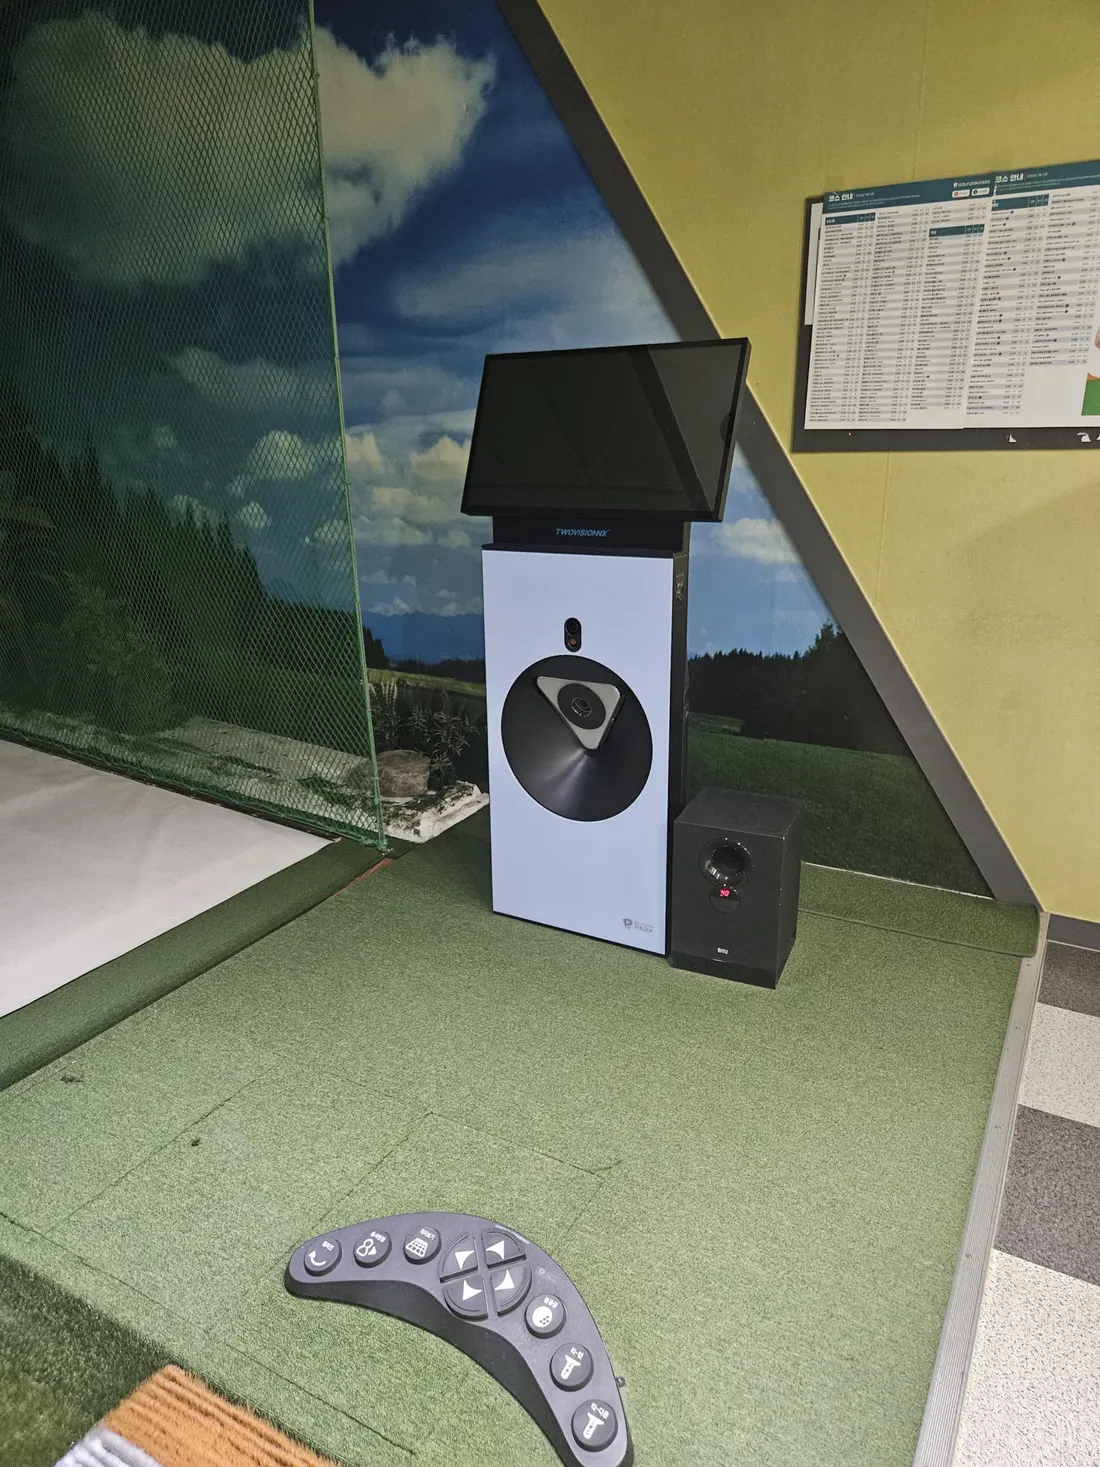
스포츠·여가업(스크린골프 프랜차이즈)
본사 지정 설비 투자 규모가 크고, 가맹계약 조건에 따라 시설자금 항목이 달라질 수 있는 매장이었습니다. 개별 가맹점 대출이라도 본사 재무 상태가 함께 심사에 반영되는 경우가 있어 계약서부터 다시 확인해야 했습니다.
현장에서 함께 확인한 것
- 가맹계약서상 설비·시설 투자 항목
- 본사 재무 상태 반영 여부
- 가맹비·보증금과 대출 한도의 관계
자금치유연구소가 보는 방식
진행 방향
자금치유연구소는 가맹계약서와 정보공개서를 먼저 함께 읽어보는 것으로 시작합니다. 위약금·중도해지 조항처럼 상환 리스크로 이어질 수 있는 부분을 짚고, 본사의 재무 상태와 분쟁 이력을 확인한 뒤 개별 가맹점 대출에 미칠 영향을 안내합니다. 이어서 본사 지정 견적서를 기준으로 시설자금 항목을 정리하고, 가맹비·보증금처럼 대출 한도에서 제외되는 항목과 자기자본으로 준비해야 할 부분을 구분해 드립니다.